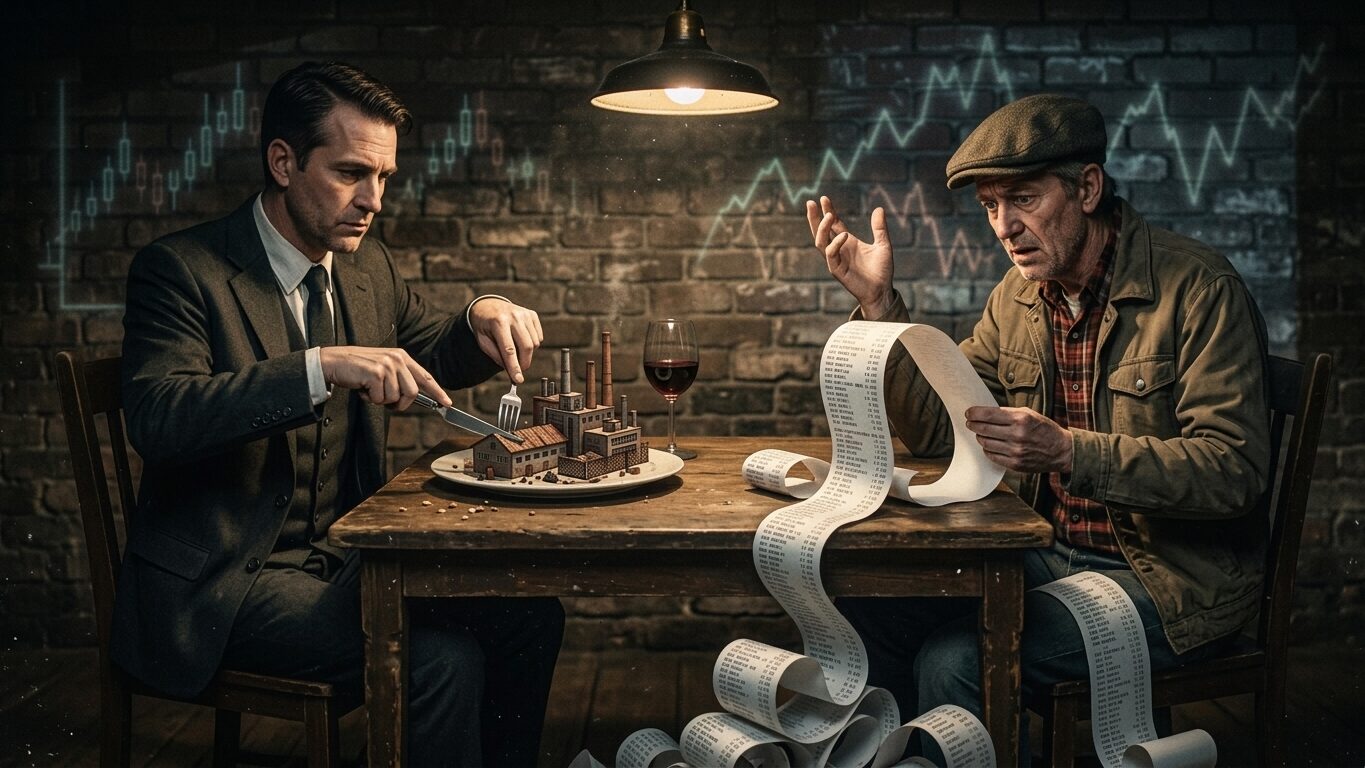
Il Monopoli con i soldi degli altri: anatomia del grande banchetto finanziario
Immaginate una scena semplicissima.
Entrate in una concessionaria, puntate l’auto più bella del salone e andate dritti alla cassa. Al venditore dite con disinvoltura:
«La compro! Il finanziamento lo intestate al mio vicino di casa. Io mi tengo le chiavi per tre anni, ci vado a spasso, intanto smonto i sedili in pelle per rivendermeli online e pretendo pure che il vicino mi paghi la benzina, l’assicurazione e i parcheggi. Se tra un anno il motore fonde, la carcassa resta a lui insieme a tutte le rate da pagare».
Nel codice penale ordinario, una pensata del genere vi garantirebbe vitto e alloggio a spese dello Stato nel giro di quarantott’ore.
Nel mondo dorato dell’alta finanza, invece, si chiama Leveraged Buyout. E non solo è legale: vi fa guadagnare le copertine dei magazine patinati e l’etichetta reverenziale di “maghi dell’efficienza manageriale”.
C’è una narrazione collettiva che galleggia indisturbata nei talk show: l’idea che la finanza moderna crei ricchezza dal nulla, moltiplicando magicamente le opportunità per tutti.
Una fiaba rassicurante. Ottima per i corsi motivazionali della domenica.
La realtà, togliendo la glassa del gergo anglofono e delle slide per investitori, ha tutto un altro sapore.
Siamo davanti a un gigantesco gioco di prestigio dove il rischio viene separato dal profitto:
- Il guadagno resta blindato nelle tasche di pochissimi gestori.
- I debiti, le perdite e le macerie finiscono con precisione millimetrica sul groppone di chi lavora, produce e prova ad arrivare a fine mese.
Il trucco della scatola vuota: comprare casa e far pagare il mutuo all’inquilino
Prendiamo il meccanismo principe del private equity. La tecnica è tanto diabolica quanto collaudata:
- Si crea una società veicolo (la cosiddetta NewCo), ovvero una scatola vuota con un capitale sociale ridicolo.
- Si bussa alle banche chiedendo un prestito colossale, pari all’80 o 90% del valore dell’azienda che si vuole rilevare.
- Si compra la società bersaglio.
- Subito dopo, si fondono la scatola vuota e l’azienda reale.
Per un autentico miracolo dell’ingegneria societaria — pienamente sdoganato anche nel nostro ordinamento con la riforma del 2003 e l’articolo 2501-bis del Codice Civile — quel debito monumentale viene caricato direttamente nel bilancio dell’azienda appena acquisita.
Tradotto in soldoni: l’azienda si ritrova a dover rimborsare il prestito usato da altri per comprarla.
I flussi di cassa che prima servivano per fare ricerca, ammodernare gli impianti, rinnovare i contratti o pagare i fornitori vengono risucchiati voracemente dal servizio del debito bancario.
Vi ricordate la parabola di Seat Pagine Gialle?
All’inizio degli anni Duemila era una corazzata, leader incontrastata della pubblicità e degli elenchi, con margini operativi solidissimi.
Un consorzio di fondi di private equity la rilevò scaricandole addosso oltre 3,5 miliardi di euro di debito.
Quando l’onda d’urto di Internet rese obsoleti i tomi cartacei e servivano investimenti massicci per convertirsi al digitale, la cassa era ormai prosciugata dagli interessi passivi.
Risultato? Concordato preventivo, migliaia di lavoratori per strada e risparmiatori azzerati.
I gestori del fondo? Avevano già incassato anni di ricche commissioni di gestione.
E quando l’azienda produce ancora cassa liquida, scattano i colpi da maestro:
- Dividend Recapitalization: si fa contrarre nuovo debito all’azienda unicamente per staccare una maxi-cedola straordinaria al fondo.PDF+ 1
- Sale-and-leaseback: si vendono capannoni, magazzini e uffici a terzi per incassare liquidità immediata. L’azienda resta dentro in affitto a canoni stellari. Un patrimonio tangibile viene trasformato in una catena di costi fissi che la soffocherà alla prima frenata economica.PDF+ 2
L’efficienza misurata sulla carne viva
I difensori d’ufficio del dogma vi ripeteranno che questa è la sacra “distruzione creatrice”, la medicina necessaria che elimina le inefficienze.
I numeri degli studi econometrici indipendenti raccontano una storia molto diversa.
Nelle aziende finite sotto queste gestioni:
- L’occupazione organica cala mediamente del 4,4%.
- I lavoratori superstiti subiscono una decurtazione retributiva media del 20% a tre anni dall’acquisizione.
Il valore economico non viene creato: viene estratto, sottratto al lavoro per essere travasato nella rendita finanziaria pura.
La faccenda diventa agghiacciante quando questo approccio mette le mani su settori dove in gioco ci sono esseri umani e non scatoloni di metallo.
Uno studio rigoroso condotto negli Stati Uniti sui dati federali Medicare ha analizzato cosa accade quando le RSA (le residenze sanitarie per anziani) vengono comprate da fondi di private equity.
Per spremere margini sufficienti a pagare il debito e garantire i rendimenti promessi, si taglia il personale infermieristico e di supporto.
E come si compensa la mancanza di operatori accanto agli ospiti fragili?
Semplice: aumentando del 50% la somministrazione di sedativi e antipsicotici.
Il conto finale documentato dai ricercatori fa gelare il sangue: oltre 20.000 decessi aggiuntivi, un balzo del 10-11% della mortalità a breve termine.
L’ottimizzazione del foglio di calcolo applicata alla vita delle persone.
Dalle case alla spesa del sabato: la speculazione nel piatto
Guai a pensare che siano giochetti per squali oltreoceano lontani dalla nostra quotidianità. Gli effetti ci bussano alla porta ogni singolo giorno.
Pensate all’emergenza abitativa.
Dopo il crollo dei subprime nel 2008, i colossi della finanza hanno rastrellato decine di migliaia di abitazioni pignorate a prezzi di saldo.
Poi è arrivata la tecnologia: l’indagine del Dipartimento di Giustizia americano sul software RealPage ha smascherato un vero cartello algoritmico. I grandi proprietari concorrenti caricavano su un’unica piattaforma i dati riservati dei contratti. L’algoritmo dettava i canoni massimi a livello di quartiere e ordinava di lasciare appartamenti deliberatamente sfitti pur di non abbassare i prezzi.
Affitti raddoppiati, sfratti a catena, famiglie espulse dai centri urbani. A Berlino la cittadinanza è arrivata a votare a stragrande maggioranza un referendum per espropriare i grandi complessi immobiliari speculativi.
E se guardiamo nel carrello della spesa?
Nei primi anni Duemila, la deregolamentazione finanziaria ha spalancato le porte dei mercati delle materie prime a fondi pensione e hedge fund.
Gente che non possiede un trattore, non gestisce un mulino e non toccherà mai un barile di greggio ha iniziato a scommettere al rialzo su grano, soia e mais con montagne di liquidità.
Quando il prezzo del grano impenna sui mercati finanziari senza che nei campi ci sia stata alcuna reale carestia, quell’oscillazione diventa una tassa invisibile.
Una stangata che colpisce alla cieca chi deve comprare il pane, la pasta o pagare la bolletta del riscaldamento.
Testa vinco io, croce paghi tu
Il capolavoro di questo modello è la sfrontatezza delle regole d’ingaggio.
I gestori godono di regimi fiscali su misura: il loro compenso milionario (carried interest) è stato a lungo tassato con aliquote agevolate da plusvalenza finanziaria anziché come normale reddito da lavoro. Di fatto, un magnate della finanza si è trovato a pagare in percentuale meno tasse del proprio meccanico di fiducia. Solo ora alcuni Paesi, come il Regno Unito, stanno faticosamente provando a chiudere la falla.
E cosa succede quando le scommesse a leva estrema — come il celebre Treasury Basis Trade, dove ci si indebita quaranta o cinquanta volte il proprio patrimonio per speculare sui titoli di Stato — minacciano di far saltare il banco?
- Si lasciano fallire gli speculatori? Nemmeno per sogno.
- Intervengono le banche centrali, costrette a pompare trilioni di dollari di liquidità straordinaria per evitare il collasso del sistema.PDF
Le perdite vengono socializzate. L’inflazione che ne consegue svaluta gli stipendi e il debito pubblico si gonfia.
I guadagni, invece, rimangono rigidamente privatizzati.
Svegliarsi prima che arrivi il conto
Non serve fare i moralisti col ditino alzato. Chi specula non è un mostro dei fumetti: è un operatore lucido che sfrutta un recinto normativo costruito apposta per permetterglielo.
La trappola letale è credere che tutto questo non ci riguardi. Pensare che il ceto medio sia al riparo nel proprio cortile, mentre in realtà rappresenta la riserva di caccia ideale per un apparato che deve continuamente estrarre valore per alimentare la propria montagna di debiti.
Possiamo continuare a distrarci con le polemiche del giorno, mentre qualcuno toglie le travi portanti dell’edificio in cui viviamo.
Oppure possiamo cominciare a capire le regole del gioco e pretendere un cambio di rotta concreto:
- Stop ai privilegi fiscali per chi acquista imprese solo caricandole di debiti.
- Bando immediato agli algoritmi di cartello sugli affitti residenziali.
- Tetti rigidi alla speculazione finanziaria sui beni alimentari primari.
Nel mio mondo ideale continuo a preferire la vibrazione sincera di una corda di chitarra in legno e metallo, il valore del lavoro fatto a regola d’arte e la dignità delle persone alla voracità di un foglio di calcolo che distrugge futuro per incassare dividendi trimestrali.
Cerco la bellezza, ovunque. E se attorno a noi provano a monetizzare persino il respiro, l’unica forma di resistenza autentica è ricominciare a costruirla con le nostre mani.

Creativo digitale, musicista e narratore. Esploro le intersezioni tra umanità e tecnologia, raccontando storie di AI, musica e vita vissuta. Benvenuti nel mio disordine organizzato.”